関西ニュースKANSAI
「こどもNISA」10月から口座開設の受付スタート 0歳から投資が可能に 競争も激化【週イチのアマモト】
09/26 12:00 配信
10月から口座開設受付スタート
物価高が続くなか、子どもの将来に向けた資産形成をどう進めるか。多くの家庭にとって切実な問題です。
そんな中、来年1月の制度開始に向けて、10月から「こどもNISA」の口座開設受付が始まります。
その仕組みと活用法について、ABCテレビの天本周一・ニュース部長が解説します。
そもそも「こどもNISA」とは?
通常のNISAとの違いは?
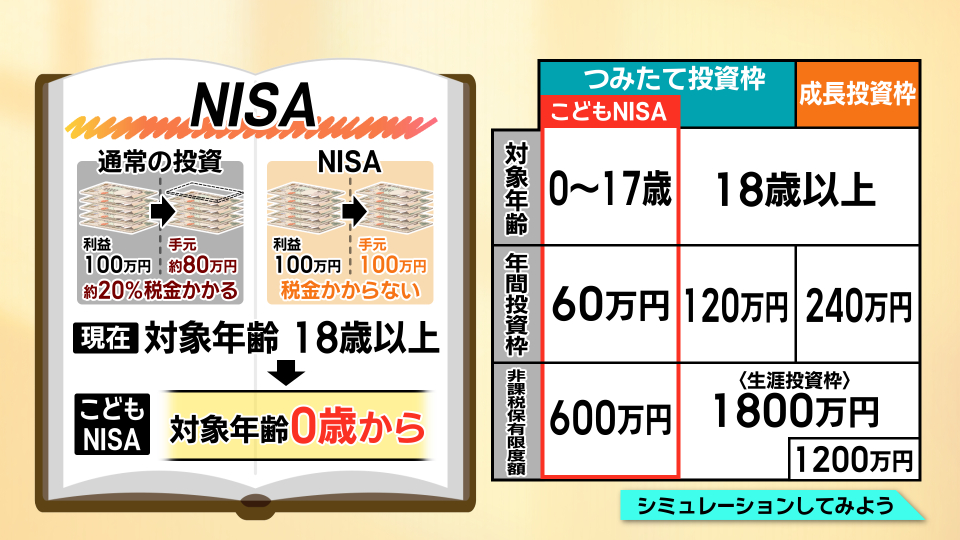
そもそも「NISA」とは、少額からの投資を促進する目的でスタートした「少額投資非課税制度」です。
通常の投資では100万円の利益に対して約20%の税金が課されますが、NISA口座を通じた投資であれば税金がかからず、100万円をそのまま受け取れます。
現行のNISAは対象年齢18歳以上。ですが「こどもNISA」は次の通り、0歳から17歳を対象としている点が最大の特徴です。
・ 対象年齢:0歳〜17歳
・ 年間投資額:60万円
・ 非課税保有限度額:600万円
なぜ年間投資額が「60万円」に設定されているのでしょうか。
例えば、祖父母が孫に贈与する場合、年間110万円までは非課税になります。そのため、この「60万円」という枠内であれば、贈与税が課されない範囲に収まり、活用の幅が広がります。さらに、子どもの同意があれば12歳から引き出すこともできます。
想定利回り5%のつみたてシミュレーション
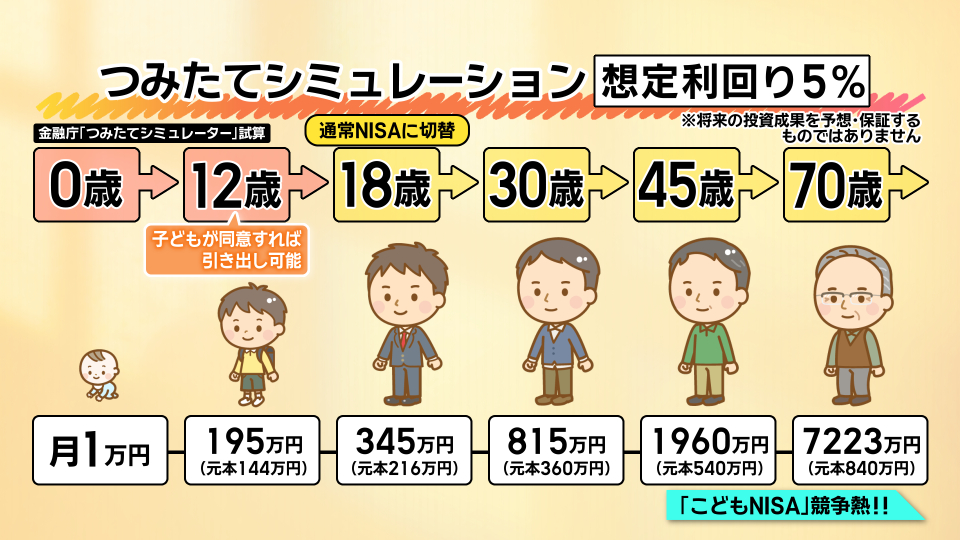
想定利回り5%で、つみたてシミュレーションをしてみましょう。
0歳から月1万円を積み立てた場合、12歳時点で元本144万円が195万円に。その後、18歳から通常のNISAに切り替えた場合は次の通りです。
・ 18歳:元本216万円 → 345万円
・ 30歳:元本360万円 → 815万円
・ 45歳:元本540万円 → 1960万円
・ 70歳:元本840万円 → 7223万円
※将来の投資成果を予想・保証するものではありません
口座獲得に向けた競争が激化
各社の競争が激化
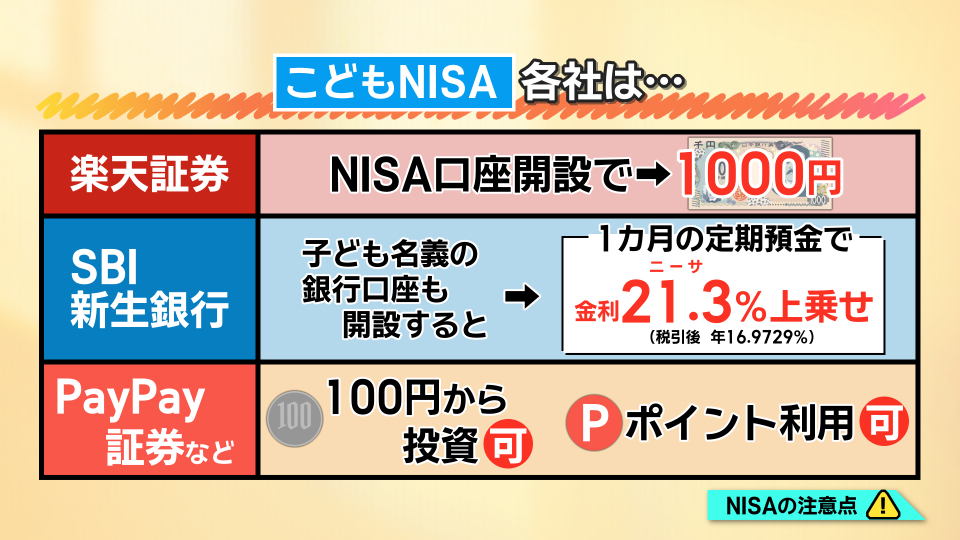
「こどもNISA」の口座は1人につき1口座しか開設できないため、証券各社の顧客獲得競争も次のように激化しています。
・ 楽天証券:NISA口座開設で1000円付与
・ SBI新生銀行:子ども名義の銀行口座も同時開設すると、1カ月の定期預金で金利21.3%(税引後、年16.9727%)を上乗せ
・ PayPay証券など:100円から投資可能、ポイント利用も
「リーマンショック級のことが起きても売らない!」 こどもNISAのポイント
ニッセイ基礎研究所の井出真吾さんがみるポイントは?
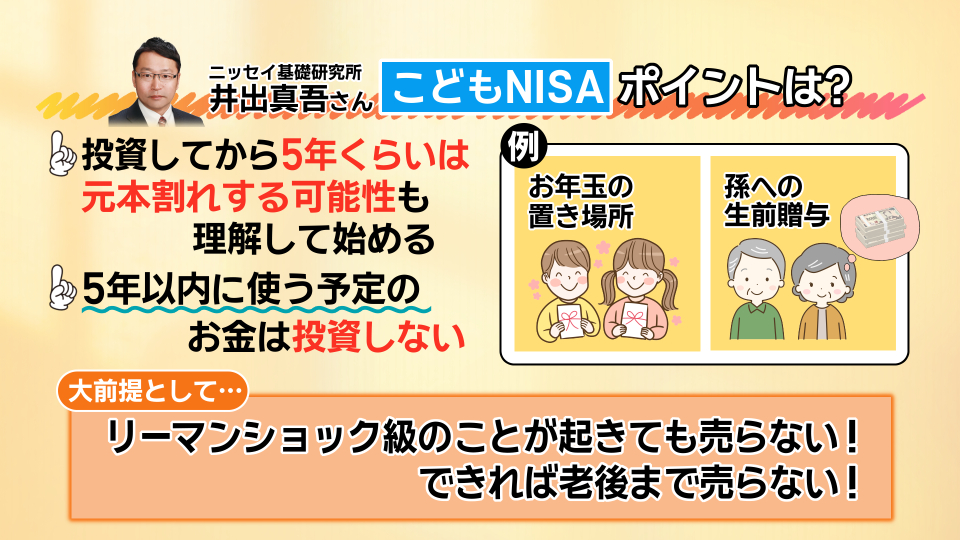
ニッセイ基礎研究所の井出真吾さんに「こどもNISA」のポイントを聞きました。
まず「投資してから5年くらいは元本割れする可能性もある」ということを理解した上で始めることが大切です。
また「5年以内に使う予定のお金は投資しない」「近い将来に使う用途が決まっているお金をNISAに回すことは避けるべき」ということです。
活用する場面として、井出さんは「お年玉の置き場所」や「孫への生前贈与」などを挙げます。
すぐには必要とせず余裕のある資金を長期で運用するのが適しているそうです。
大前提は「リーマンショック級のことが起きても売らない。できれば老後まで売らない」こと。
10年、20年の長い単位でお金を考え、長期的な生活設計をできるかどうかが重要です。
こどもNISAを“キッカケ”に「家族で将来について話しませんか」
ABCテレビの天本周一・ニュース部長
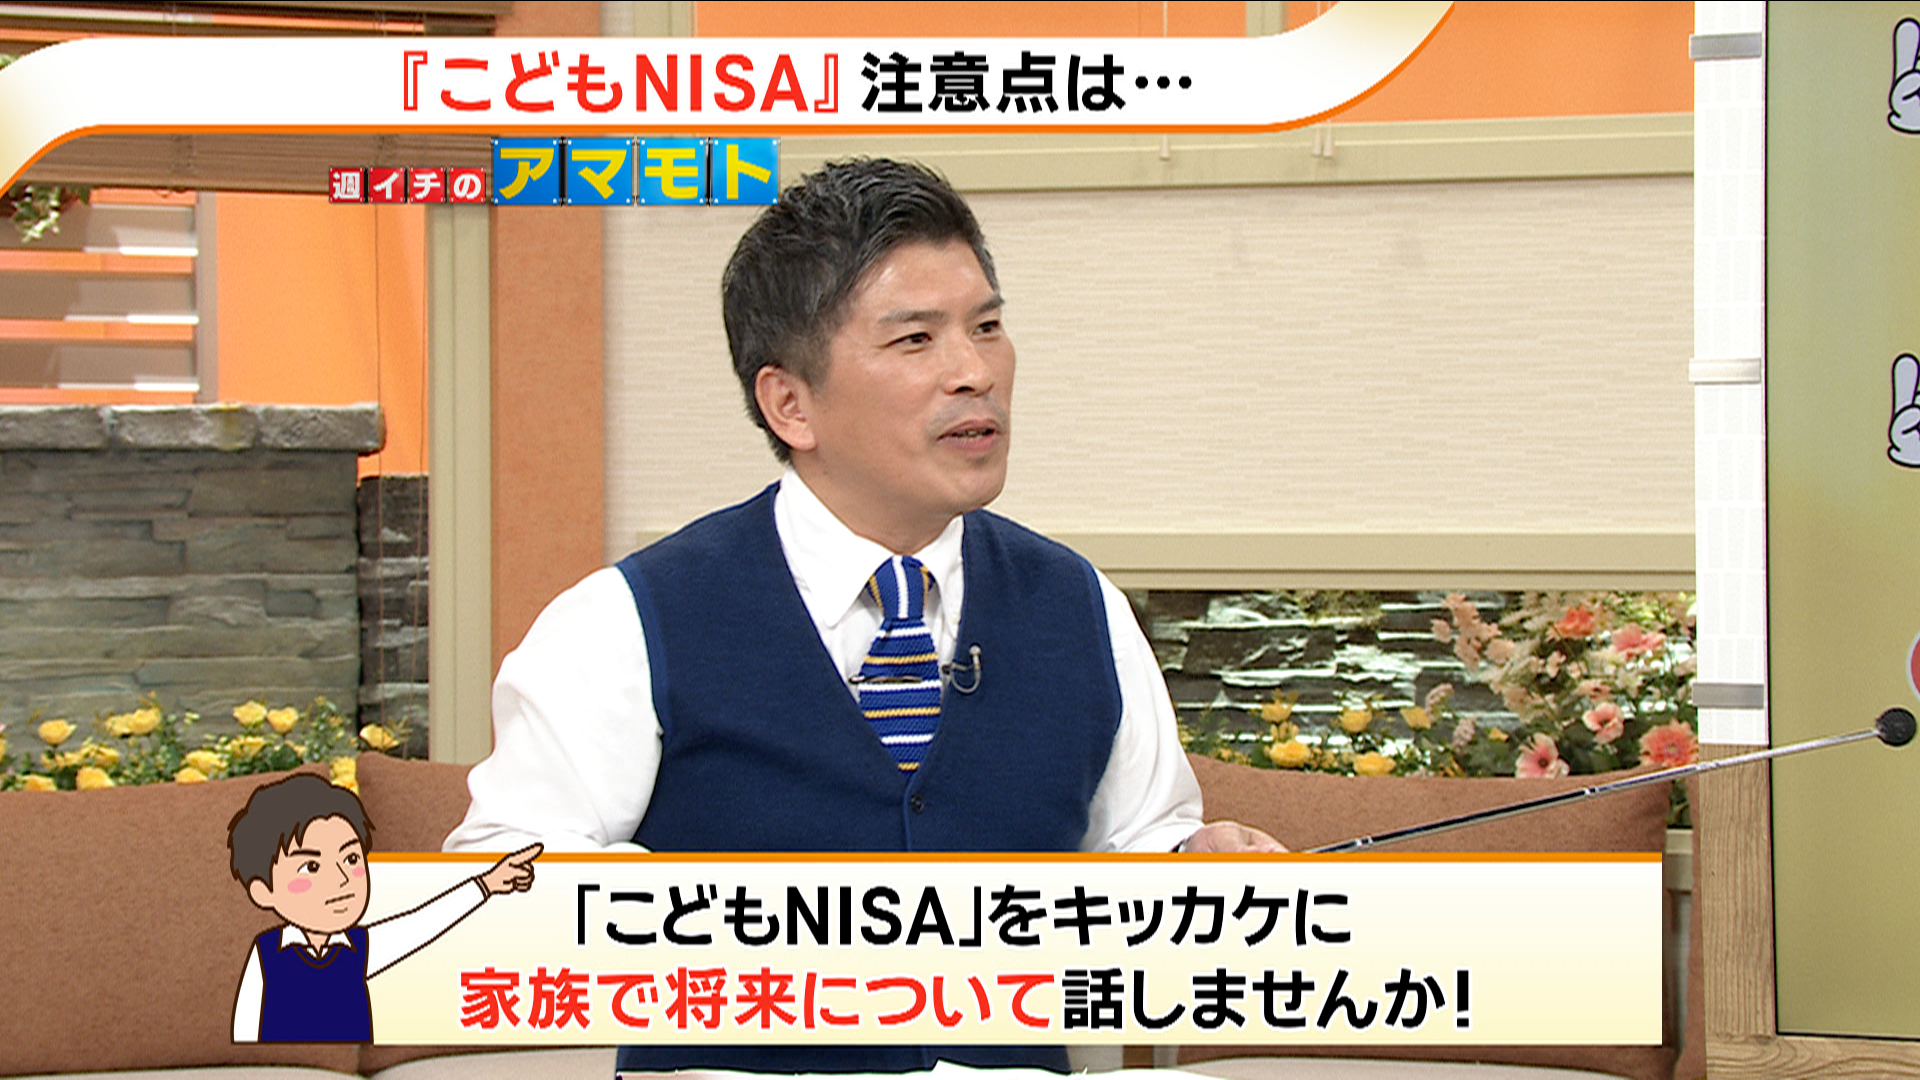
天本部長は「『こどもNISA』は単なる投資の手段にとどまらず、家族が将来について話し合う“キッカケ”になる」と解説します。
子どもの教育資金や生活設計について、どう考えるか。口座開設の受付が始まろうとするいま「家族でお金の使い方と将来について話してほしい」といいます。
(「newsおかえり」2026年9月25日放送分より)
最終更新:09/26 12:00